
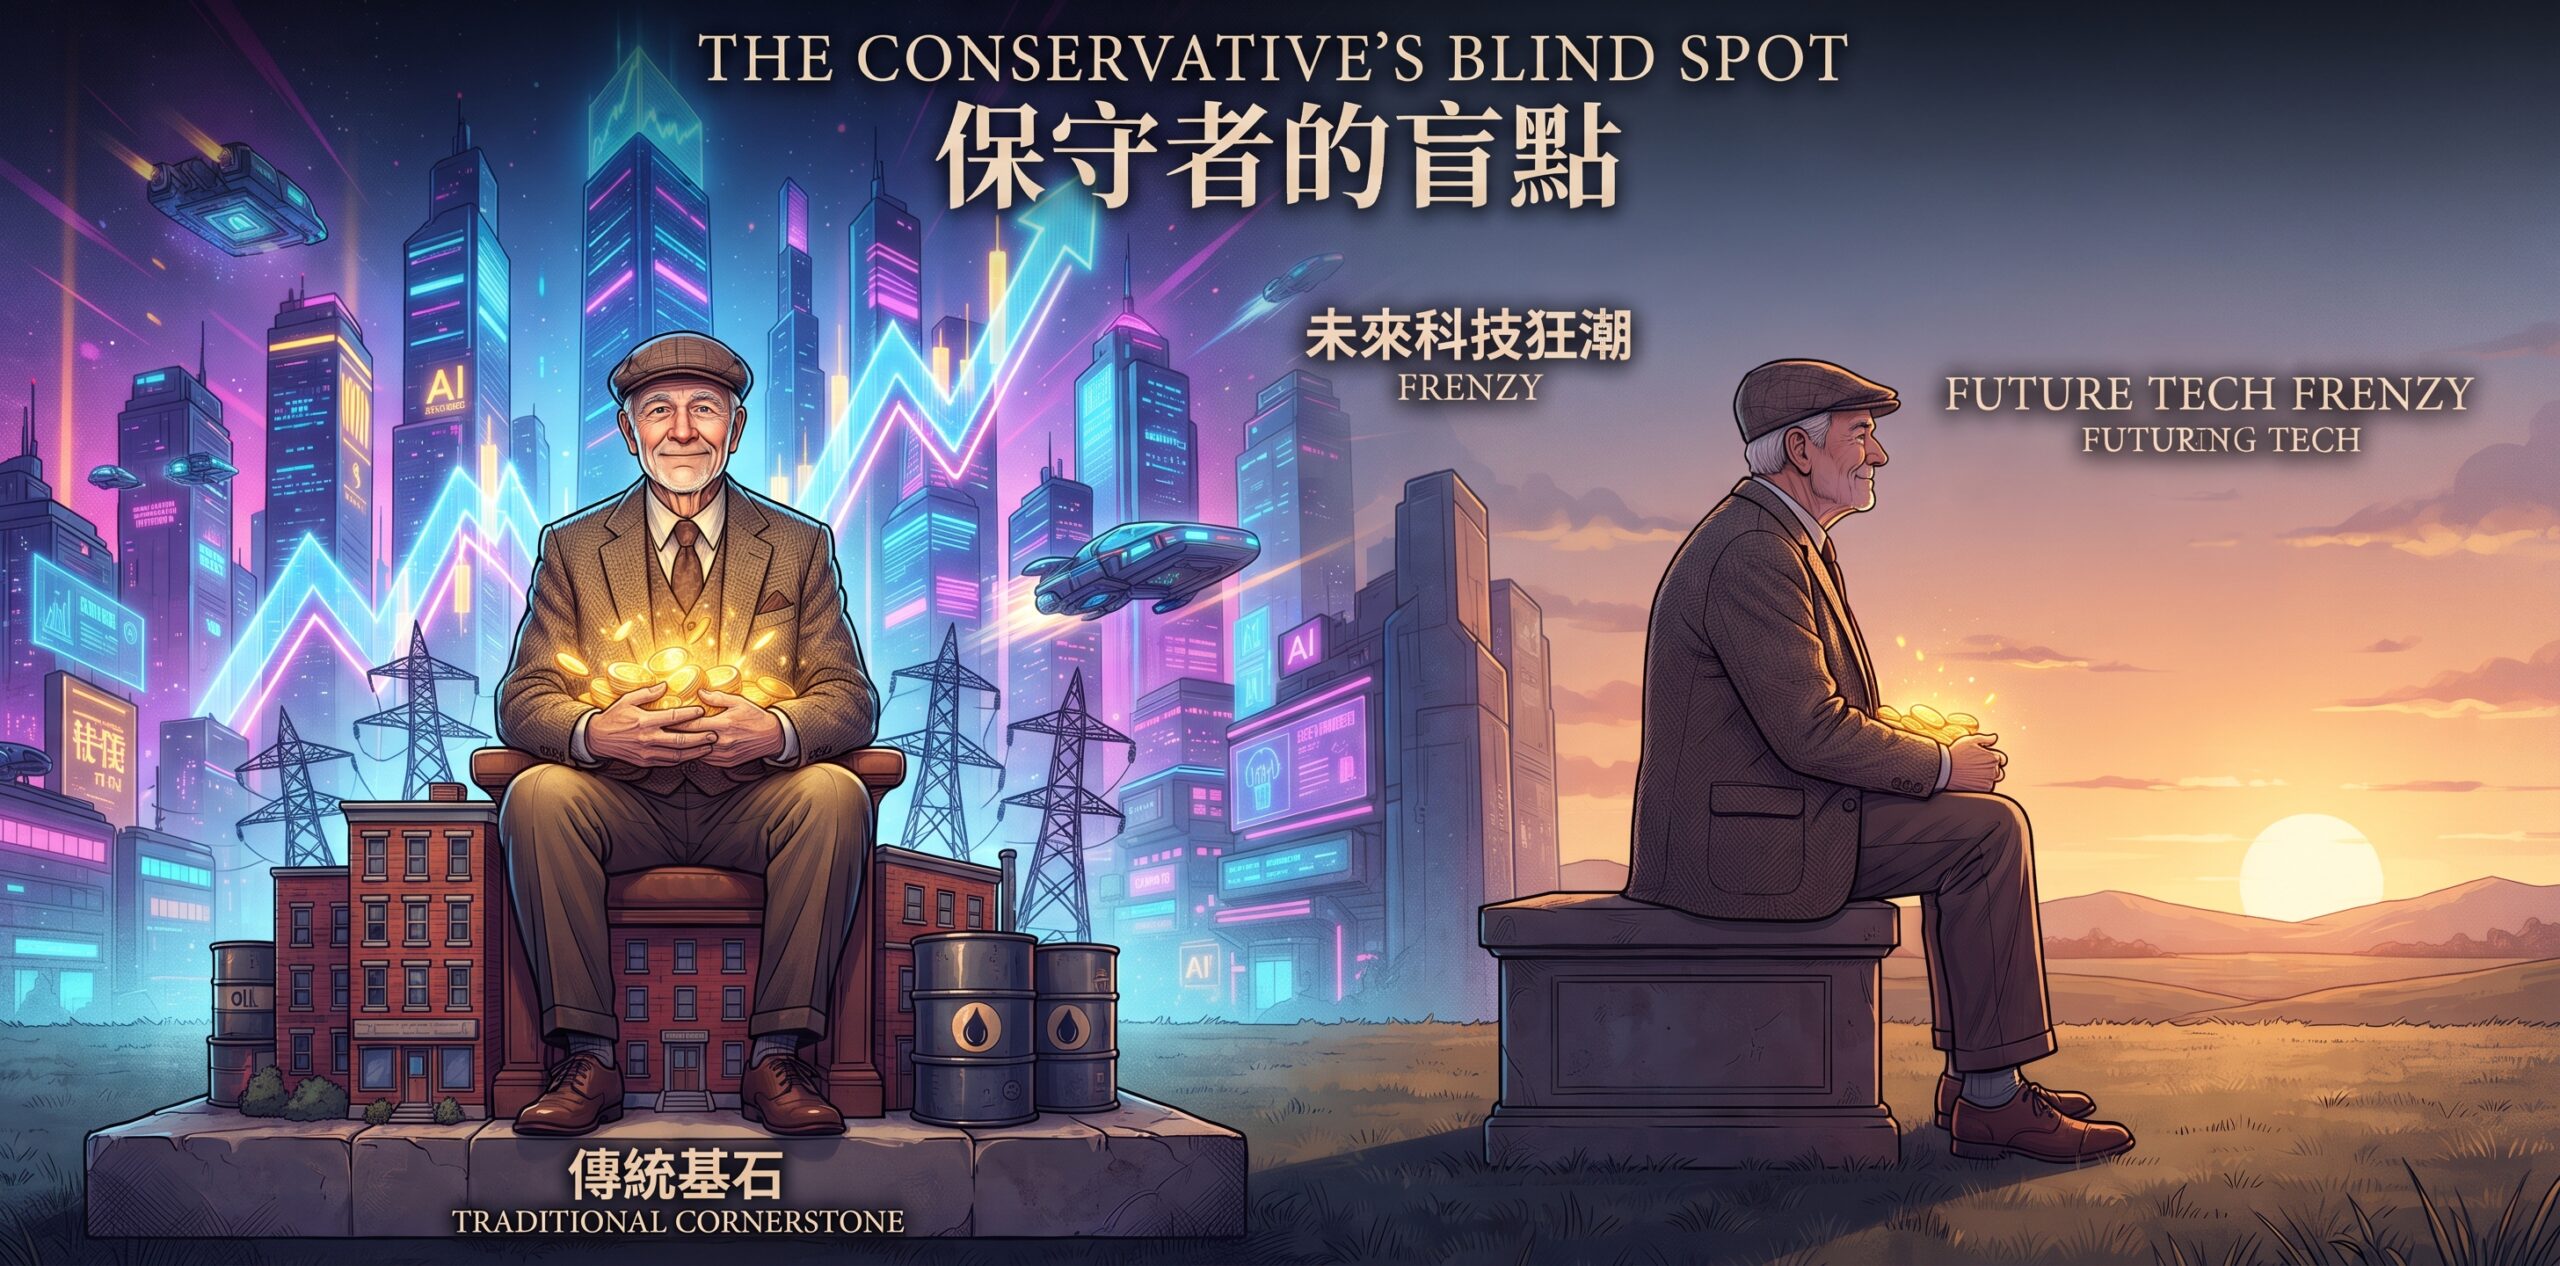
SPYD(SPDR Portfolio S&P 500 High Dividend ETF)就像是標普 500 家族裡那位最固執、最保守的「收租老伯」。當市場上的年輕小夥子們瘋狂追逐 AI 革命、雲端運算與動能狂飆時,這位老伯不為所動。他對未來的資本翻倍不感興趣,他的眼裡只有一個絕對現實的目標:每個月誰能把最厚實的現金流準時交到他手上。
標的持倉:均權主義下的「收息磚瓦」
SPYD 的選股靈魂極度簡單粗暴,甚至帶點機械化。他會從標普 500 指數中,直接篩選出股息殖利率最高的 80 家公司。更有趣的是,他是一位堅定的「均權主義者」(Equal-Weight)。他不看公司規模大小,這 80 位成員每人分到的資金權重全都是平等的 1.25% 左右。
這種不分市值的性格,導致了他的體質出現嚴重的「偏食」,這也是他與大盤走勢經常脫鉤的根本原因:
- 房地產與公用事業的重度成癮: SPYD 的核心骨幹完全建立在不動產投資信託(REITs)、電力公司與自來水公司上。這些企業的共同特徵是增長極度緩慢、背負較高負債,但具備地區壟斷性質且現金流極度穩定。
- 傳統金融與能源的避風港: 除了收租和收水電費,他還極度偏好區域型銀行、保險公司以及傳統的化石能源巨頭。
- 科技巨頭的絕緣體: 因為蘋果、微軟、輝達這些引領牛市的巨頭要嘛不發股息,要嘛殖利率極低,SPYD 的口袋裡幾乎找不到這些能創造高成長紅利的引擎。
揭開高息遮羞布:股價年化收益率的殘酷真相
如果單看殖利率,SPYD 長期維持在 4.5% 到 5% 甚至更高的水準,這對渴望被動收入的人來說充滿了極致的誘惑。然而,當我們剝開高股息的外衣,去檢視他最真實的「股息外股價年化收益率」(即純粹的資本利得與股價上漲空間)時,現實卻非常骨感。
從歷史軌跡與底層邏輯來看,SPYD 完美詮釋了「賺了股息,卻錯失了時代價差」的無奈:
- 形同靜止的股價成長: 如果我們把每年領到的配息全部拿走花掉(不進行股息再投入),純看 SPYD 自 2015 年成立以來的股價走勢,其年化股價報酬率(Price Return)長期僅在 2% 到 3% 之間痛苦掙扎。在經歷某些升息循環的年份,股價甚至會出現負增長。
- 成長動能的先天缺失: 企業之所以發放超高股息,往往是因為它們的業務已經發展到了天花板,缺乏將盈餘投入未來高成長研發項目的能力。當大盤靠著盈餘爆發創造股價翻倍時,SPYD 的總報酬幾乎只能依賴那幾趴的配息來苦撐。
- 高息陷阱(Value Traps)的吞噬: 因為 SPYD 是一個純粹的「高息獵人」,他不管公司基本面是否惡化。一家公司如果因為業績暴雷導致股價腰斬,它的「殖利率」會在數學公式上短暫假性飆高,SPYD 的機制就會盲目地將其納入麾下,這進一步拖累了整體的股價表現。
環境抗性:升息循環中的超級受災戶
將 SPYD 擬人化來看,他最怕的氣候不是經濟衰退,而是「高利率環境」。
當無風險基準利率飆升時,SPYD 的魅力會瞬間瓦解。投資人會想:既然我買絕對安全的短期美國國債就能無腦領到豐厚的利息,我為什麼要承擔股市下跌的風險去買殖利率相近的 SPYD?
更致命的是,SPYD 持有的那些房地產和公用事業公司,日常營運極度依賴龐大的債務融資。利率一升,他們的借款成本暴增,利潤空間被無情壓縮。這時的 SPYD 就像是扛著沉重浮動房貸的老伯,現金流被吃乾抹淨,股價自然會遭遇嚴重的「估值殺跌」。
SPYD 絕對不是一位能幫你在年輕時實現資產階級躍升的創業夥伴。他是一位已經步入晚年、只想靠著穩定利息度日的防守者。對於渴望財富複利的投資人而言,他停滯不前的股價會成為沉重的拖油瓶;但若你已經徹底財富自由,僅需將一筆靜態資金轉換為每月雷打不動的買菜錢,他那執拗的收息本能才能發揮真正的價值。