
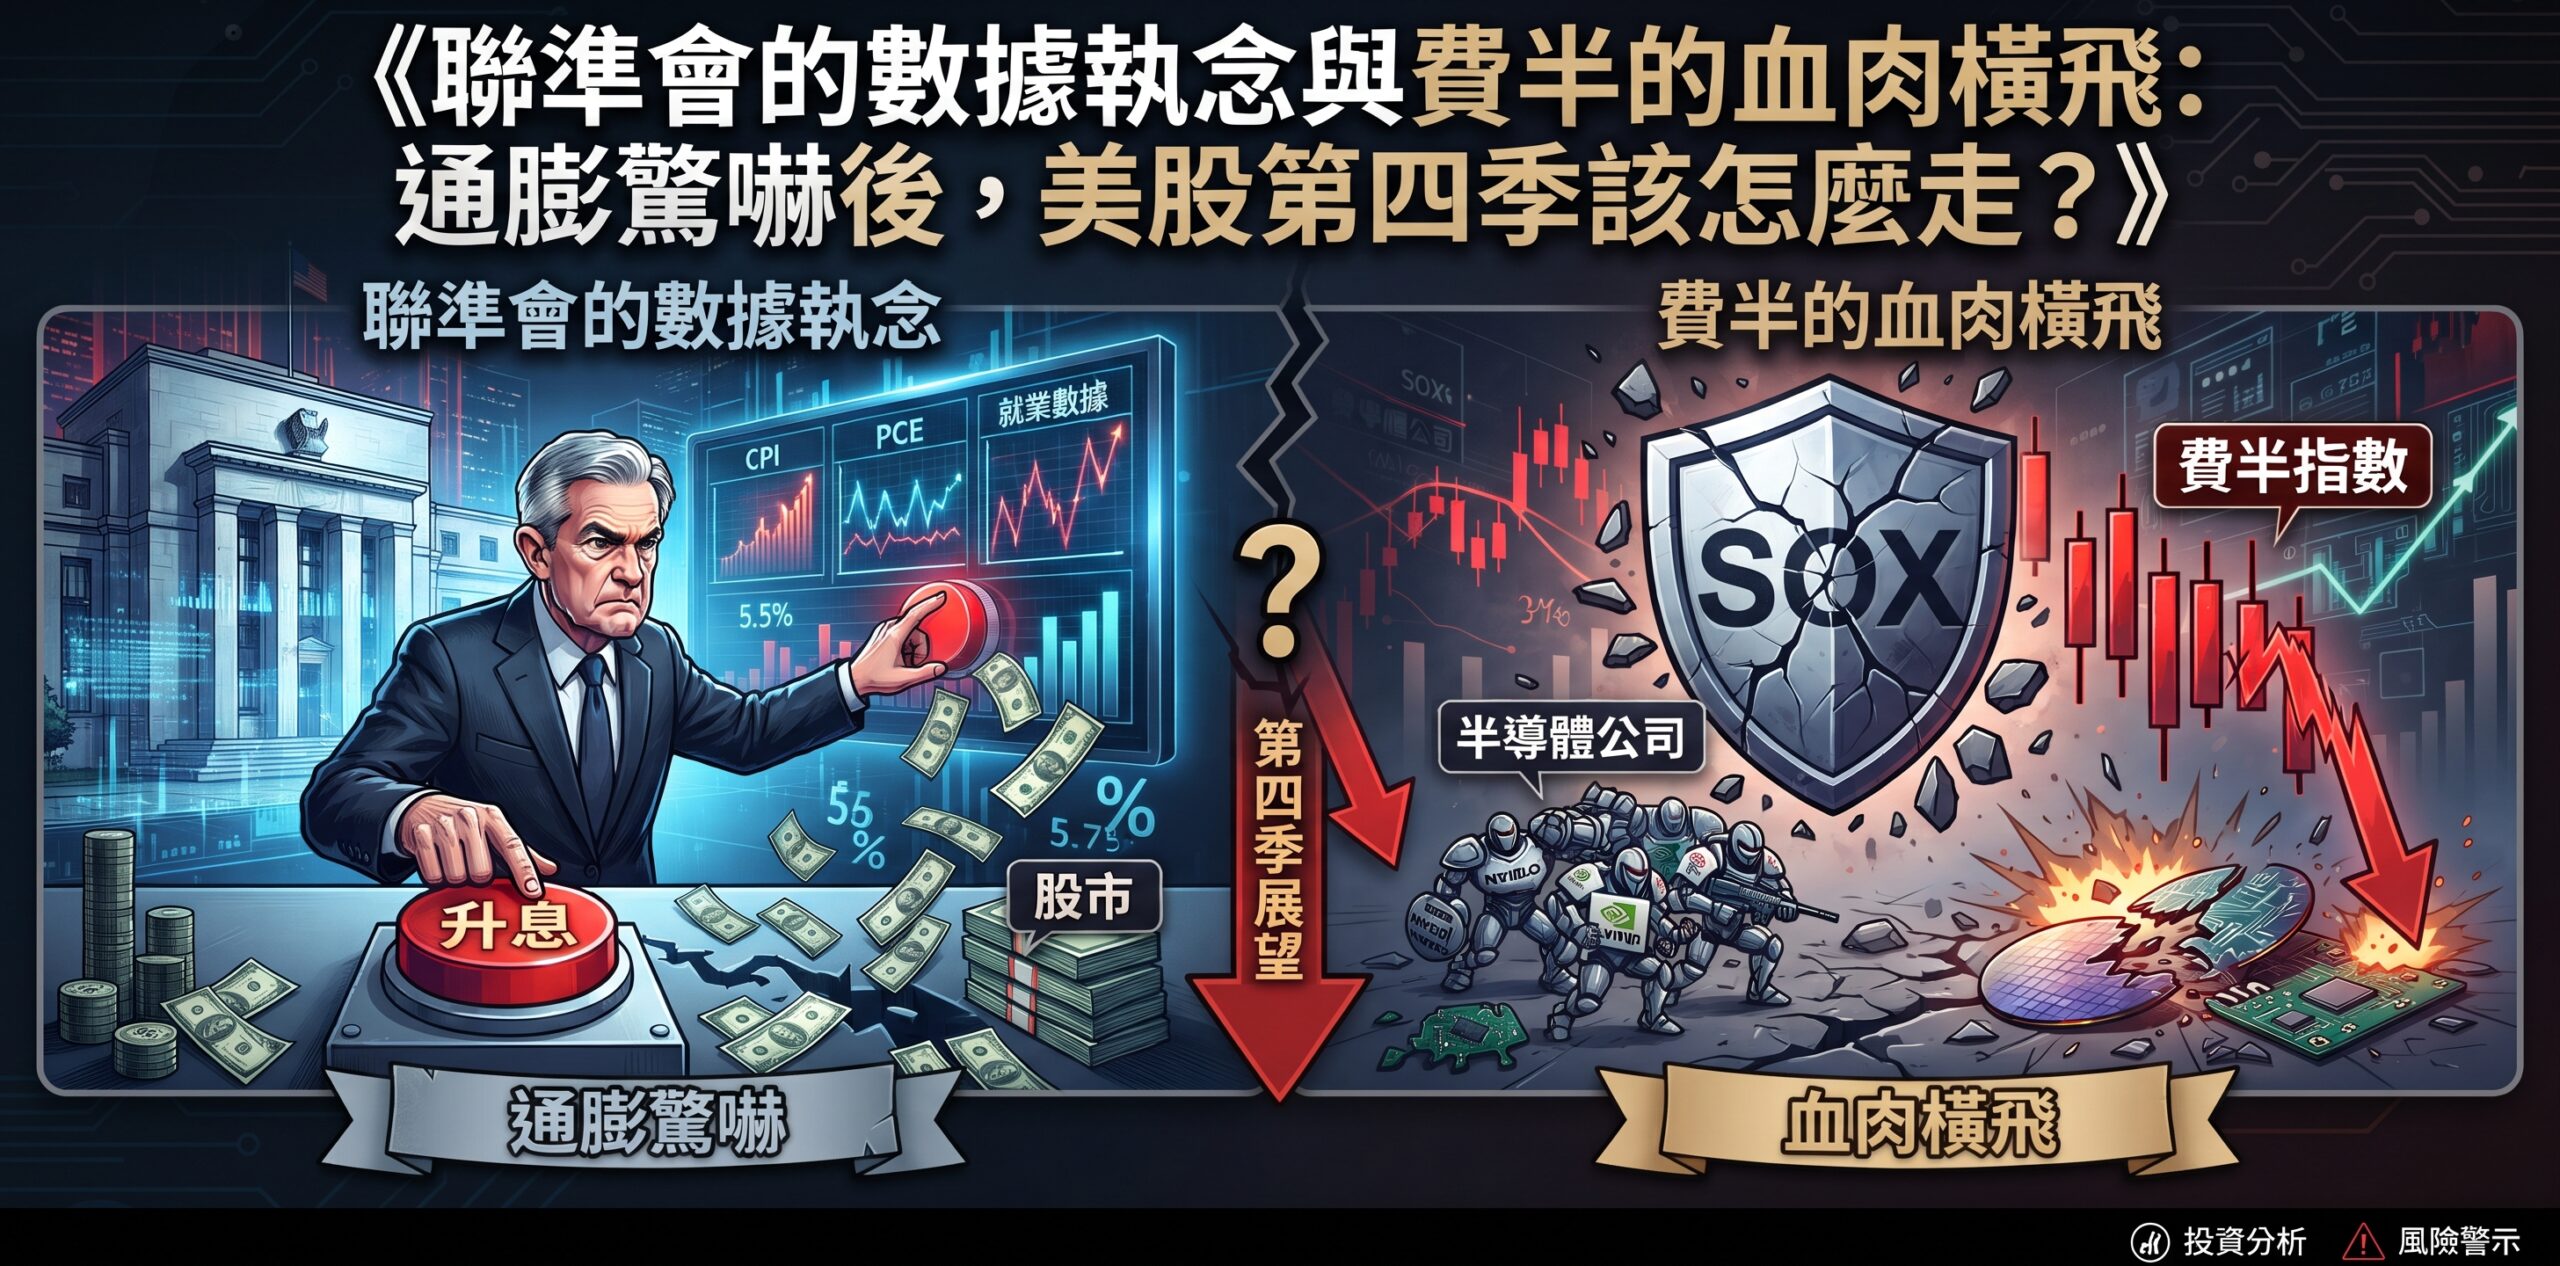
華爾街的交易大廳今天應該瀰漫著濃濃的血腥味。
當超出預期的通膨數據(CPI/PPI)狠狠砸在報價終端機上時,整個市場的最後一絲僥倖心理被徹底擊碎了。我們看到標普 500 指數(S&P 500)應聲重挫,納斯達克(Nasdaq)遭到猛烈拋售,而最讓人觸目驚心的,是曾經不可一世、被視為「全村希望」的費城半導體指數(SOX)出現了斷崖式的大跌。
市場的定價機器正在瘋狂運轉:既然通膨壓不下來,聯準會(Fed)主席沃什(Kevin Warsh)之前暗示的「年底前繼續升息」就不再是恐嚇,而是即將落地的現實。
這不僅僅是一次單日的技術性回調,這是一場殘酷的「估值重塑與邏輯壓力測試」。作為一個在市場裡摸爬滾打多年的觀察者,我必須說,今天這場暴跌並非無跡可尋。它揭露了當前美股市場最深層的脆弱性,也給我們即將面對的第四季行情,寫下了一個極具挑戰性的劇本。
一、 聯準會的「刻舟求劍」:治不好的輸入性通膨,殺死人的無風險利率
要理解今天的暴跌,我們必須先看透聯準會目前的困境與政策盲點。
幾週前沃什升息一碼時,我們就曾探討過這個極其荒謬的宏觀邏輯:當前的通膨,根本不是因為老百姓手裡錢太多、消費太旺盛引起的「需求拉動型通膨」。恰恰相反,實體經濟早已在長期高利率下疲態盡顯。現在的通膨,是原油價格高漲、地緣政治動盪以及全球供應鏈重組所帶來的**「輸入性與供給側通膨」**。
然而,聯準會的工具箱裡只有「利率」這一把大錘。他們的教條主義(所謂的 Data Dependent,依賴數據辦事)讓他們陷入了死胡同:只要通膨數據(哪怕是能源和缺工造成的)一天不回到 2% 的死板目標,他們就只能硬著頭皮繼續升息。
今天超預期的通膨數據,等於給了聯準會繼續揮舞這把大錘的「完美藉口」。市場原本預期明年初能迎來喘息的降息循環,現在這個希望徹底破滅了。華爾街被迫重新定價「終點利率(Terminal Rate)」將在更長時間內維持在極高水準(Higher for Longer)。
當無風險的美國國債殖利率再次暴力拉升,所有風險資產(股票)的定價基礎就崩塌了。因為在現金流折現模型(DCF)中,分母(折現率)變大了,未來的錢就不值錢了。這就是為什麼今天標普和納斯達克會遭遇無差別拋售的底層宏觀原因。
二、 費城半導體的「阿基里斯腱」:為什麼跌得最慘的是晶片股?
如果說大盤下跌是因為宏觀利率的壓制,那麼費半(SOX)今天的暴跌,則是因為它身上同時背負了「極高估值」與「信仰裂痕」的雙重重壓。
過去這一年,半導體板塊(特別是輝達、台積電、ASML 等 AI 核心標的)是全市場最擁擠的交易。它們被視為擁有「資本支出(CapEx)免死金牌」的無敵艦隊。市場普遍認為,無論宏觀經濟怎麼爛,科技巨頭們依然會不計代價地購買 GPU 來進行 AI 軍備競賽。
但今天,這個信仰動搖了。費半之所以跌得最慘,原因有三:
- 極致的「估值殺(Multiple Compression)」: 半導體板塊是典型的超高成長股,它們目前的市盈率(P/E)動輒 40 倍甚至 50 倍。這種估值是建立在「未來獲利將無窮放大」且「資金成本相對可控」的完美假設上。當今天市場預期還要繼續升息時,這種高估值板塊首當其衝。你不可能在無風險利率逼近 5.5% 甚至 6% 的環境下,還心安理得地給予硬體製造商如此誇張的溢價。
- AI 資本支出的「邊際遞減」隱憂: 科技巨頭(微軟、Meta、Google)雖然現金滿手,但他們也不是做慈善的。如果高利率持續絞殺實體經濟,導致這些巨頭的廣告收入、雲端企業端收入出現實質性萎縮,他們還能無限期、無底線地維持每年千億美元的 AI 資本支出嗎?只要市場對未來兩年的晶片訂單產生哪怕 1% 的懷疑,費半就會用 10% 的跌幅來回應。
- 週期與地緣的雙重夾擊: 半導體本質上仍是一個具有強烈週期性且高度依賴全球供應鏈的實體製造業。今天超預期的通膨中,很大一部分來自於能源與原物料。這意味著半導體產業鏈的製造成本正在上升,而在高利率壓抑終端消費(如手機、PC、汽車)的情況下,這些成本極難轉嫁給消費者。雙頭擠壓之下,利潤率的預期自然會被大幅下調。
三、 第四季的宏觀展望:K 型社會的徹底決裂與市場的「陣痛期」
今天的暴跌不是結束,而是第四季市場風格切換的序章。展望未來三個月,我們必須做好在泥濘中前行的心理準備。
1. 實體經濟的凜冬將至(標普 500 的拖油瓶)
聯準會的繼續升息,將成為壓垮美國實體經濟的最後一根稻草。我們之前討論過的「K 型社會」將徹底走向決裂。K 字底部的傳統製造業、零售業、區域型銀行與中小企業,將面臨極其嚴峻的融資寒冬與違約潮。
反映在大盤上,標普 500(如 VOO)雖然足夠分散,但其中包含了大量這種對利率極度敏感的舊經濟板塊。這些企業的財報暴雷,將在第四季持續拖累標普 500 的整體表現。我們很可能會看到指數在一個寬幅區間內痛苦地「磨底」,而不是快速的 V 型反轉。
2. 科技巨頭的「去泡沫化」與「真金不怕火煉」(納斯達克 100 的洗盤)
對於 QQQM(納斯達克 100)而言,第四季將是一場殘酷的淘汰賽。過去只要沾上 AI 概念就能雞犬升天的日子結束了。
高利率環境會像一台巨大的照妖鏡,把那些沒有真實現金流、只靠講故事撐估值的偽科技股徹底打回原形。但對於真正擁有定價權、壟斷地位與深厚現金牛業務的科技巨頭(如蘋果、微軟),這反而是他們利用資產負債表優勢進一步擴大市佔率的時機。QQQM 會經歷一段痛苦的「估值壓縮期」,但只要其底層公司的盈餘能力(EPS)沒有遭到根本性破壞,它依然是普通人跨越經濟週期的最佳資產。
3. 動能因子的劇烈重平衡(SPMO 的考驗)
像 SPMO 這類追蹤動能因子的 ETF,在第四季可能會迎來劇烈的內部成分股洗牌。如果科技股和半導體的強勢動能因為今天的事件而徹底逆轉,動能演算法可能會被迫在未來幾個月內減持科技股,轉而買入那些因為通膨而受惠的能源股,或是防禦性的醫療保健股。這種風格切換期間,動能 ETF 往往會面臨較大的摩擦成本與短期回撤。
四、 給普通投資者的生存指南:在恐慌中保持理性的錨
面對今天這種級別的暴跌,散戶最容易犯的錯誤就是被情緒綁架——不是恐慌性地割肉清倉,就是盲目地想要單筆抄底。
這正是我們必須重溫「分期定投(DCA)心理防禦機制」的關鍵時刻。
如果你手上握有一筆剛準備入場的現金,今天市場的重挫絕對不是讓你「一次性單筆投入(Lump Sum)」的信號。因為在聯準會錯誤的貨幣政策徹底轉向之前,沒有人知道市場的絕對底部在哪裡,費半的估值可能還需要幾個月的時間來消化。此時,將資金分成數等份,開啟 3 到 6 個月的加速定投,是你用來對抗未來一個季度極端波動的最佳心理護盾。
而對於你帳戶裡已經持有的 QQQM 或是 VOO 核心部位,現在最該做的就是「什麼都不做」。
回想一下我們討論過的散戶心理絞肉機:「虧了想割,賺了想落袋」。今天帳面上 3%、5% 甚至 8% 的浮虧確實讓人膽戰心驚,但請記住,這背後是美國最頂尖的一百家或五百家企業。高利率會讓它們受傷,但絕不會讓它們毀滅。如果你因為今天的宏觀恐嚇而選擇在底部割肉,你就徹底落入了華爾街與聯準會政策失誤的陪葬品名單中。
聯準會的數據執念是一場危險的走鋼索遊戲,他們正在用實體經濟的血肉來祭奠那冰冷的 2% 通膨目標。但在歷史的長河中,優秀的企業總能找到適應高利率的方法,而指數基金的自動新陳代謝機制,最終會帶領我們走出泥沼。
面對接下來預期極度震盪的第四季,您目前手上的現金水位大約佔總投資組合的多少比例?您會考慮在這個相對低點,啟動一輪新的 QQQM 或 VOO 定投計劃來攤平之前的建倉成本嗎?