
一、月度走勢回顧
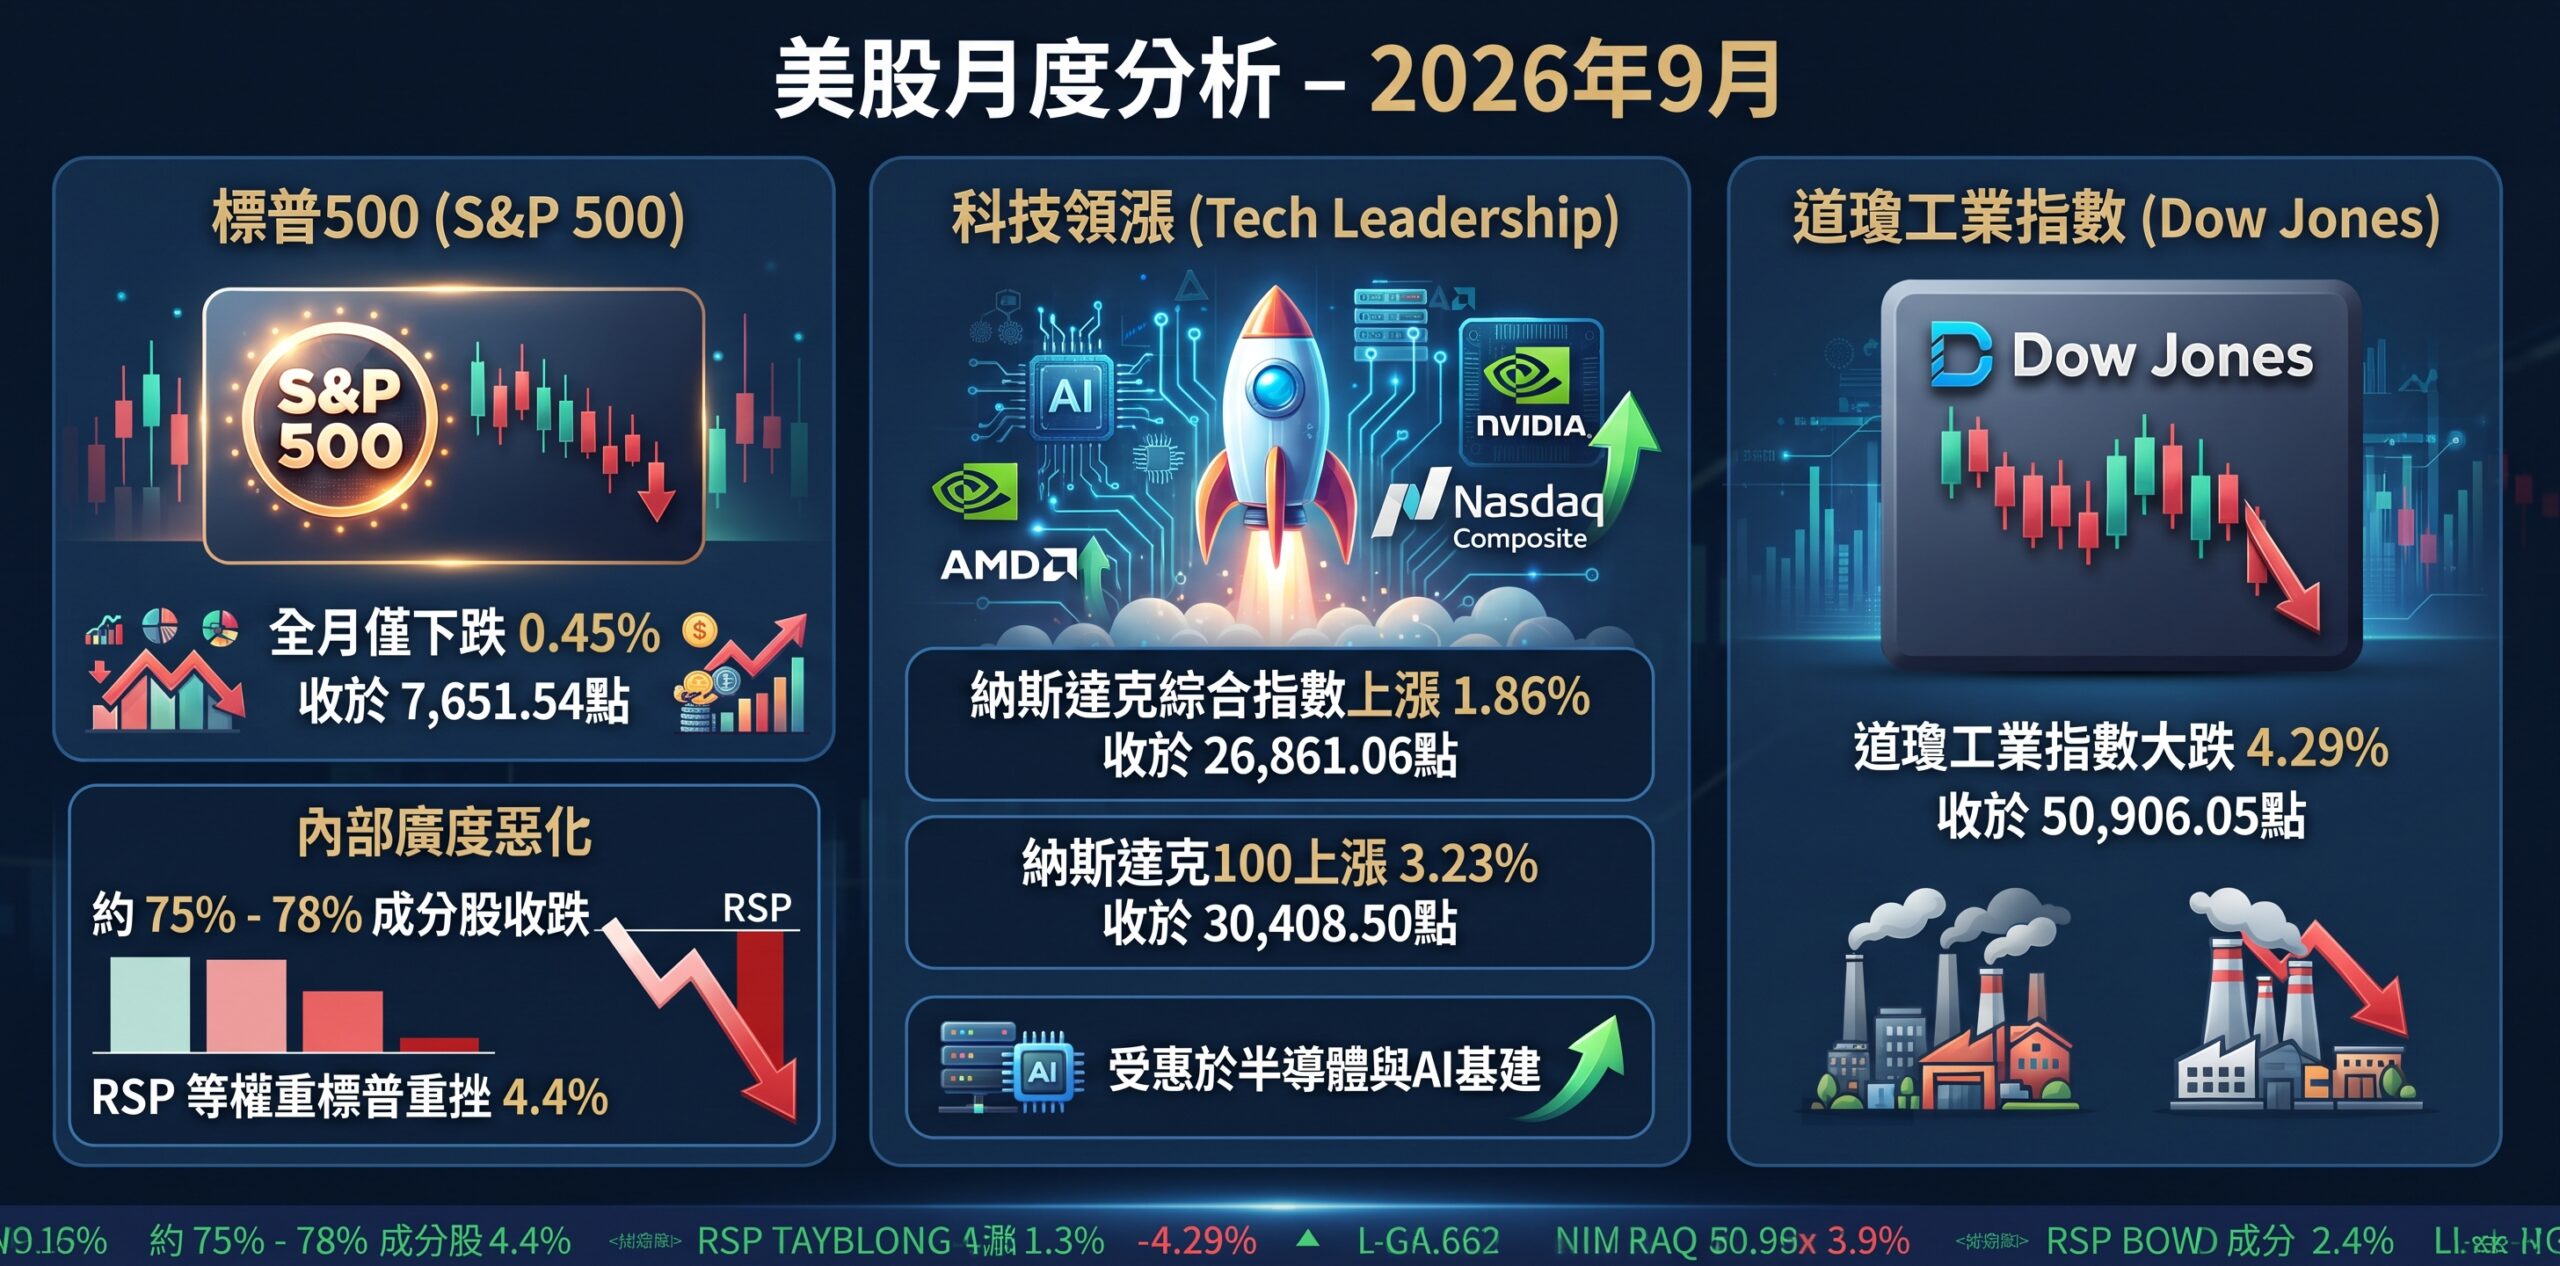
2026年9月的美股,表面平靜、內裡劇烈分化。標普500指數全月僅下跌0.45%,收於7,651.54點;但約75%至78%的成分股收跌,等權重標普500(RSP)更重挫4.4%——指數與「平均股票」之間的落差,為近年罕見。換句話說,9月是靠少數AI巨頭撐住指數、其餘大多數股票悄悄下跌的一個月。
各指數走勢南轅北轍。納斯達克綜合指數上漲1.86%至26,861.06點,納斯達克100上漲3.23%至30,408.50點,受惠於半導體與AI基建;道瓊工業指數大跌4.29%至50,906.05點,創6月初以來最低收盤,為3月以來首度月線收黑,30檔成分股中僅5檔上漲;小型股最慘,羅素2000下跌約5.4%至2,796.86點。
放在季度框架下看:8月其實很強(標普+2.6%、納指+3.9%,皆為2021年以來最佳8月),9月回檔後,第三季成績為標普+2.03%、納指+2.47%、道瓊−2.70%、羅素2000−7.52%。年初至9月底:標普+11.77%、納指+15.57%、道瓊+5.91%、羅素2000+12.69%。
類股表現道盡了「高利率+AI」的主軸:僅科技(+4.4%)與通訊服務(+4.3%)收紅——AMD飆升約30%、英特爾+34%,Meta在9月8日發表「Meta Muse」AI助理後大漲約25%。其餘全黑:醫療保健−1.0%、能源−2.8%、必需消費−3.5%、工業−4.5%、非必需消費−5.9%、公用事業−6.1%、房地產−6.7%、原物料−6.9%、金融−7.3%墊底。年初至今能源(+37.4%)仍居冠、公用事業(−7.6%)墊底,是典型的高利率晚週期特徵。標普500預估本益比降至19.1倍(2025年底為22.2倍),指數原地踏步、獲利預估持續上修,市場其實悄悄變便宜了。
二、總結分析及點評
9月的決定性事件,是聯準會自2023年7月以來首次升息。9月16日FOMC一致通過(12比0)升息1碼,聯邦基金利率升至3.75%–4.00%,主席Warsh稱經濟「正在增強」,並表示很難說金融條件具有限制性,同時點名中東局勢。點陣圖中位數顯示2026年底與2027年底均為4.1%,意味今年還可能再升一次(18位官員中有16位預期2026年至少再升一次);經濟預測則帶著停滯性通膨色彩:2026年GDP 2.3%、失業率4.1%、整體PCE通膨上修至3.7%,2%目標要到2029年才達標。決議當日標普跌0.76%、道瓊跌1.39%(約700點),市場用腳投票。
逼聯準會出手的數據鏈值得細看,因為它也是10月的觀察鏡。8月CPI(9月11日公布)月增0.4%、年增3.4%,高於預期,汽油月漲3.9%貢獻了逾三分之一漲幅,核心CPI月增0.3%、年增2.4%;升息機率一度衝上85%以上,10年期公債殖利率升至4.96%,創2007年以來新高。8月非農新增16.2萬人(預期僅約6萬),6、7月合計上修5.5萬人;8月零售銷售月增1.2%(預期0.7%),核心零售更達1.4%。經濟就是不肯降溫。
債市首當其衝。10年期殖利率從9月4日的4.78%飆至9月30日的5.29%,單月上升51個基點、單季87個基點,為1994年第一季以來最陡升勢,並創2002年以來新高;30年期達5.62%,創2002年6月以來最高。除了聯準會,企業發債潮也推波助瀾:五大科技巨頭至7月已發債約1,320億美元,遠高於年均約350億美元。實質殖利率逼近3%,長債TLT第三季重挫10%(2024年底以來最差),房貸利率重返7%以上。
利率衝擊解釋了弱勢類股。金融股−7.3%:銀行股遭拋售之外,還疊加了房貸信用數據商的監理震撼——FHFA強制房利美、房地美接受VantageScore,Rocket Mortgage於9月28日跟進採用,FICO單月暴跌48.4%(9月29日單日−26.5%,為1989年以來最慘),Equifax亦跌27.5%。房地產(−6.7%,約兩年最差單月)與公用事業(−6.1%)則是殖利率超過5%後的直接受害者。
贏家幾乎全是AI故事。美光9月30日財報驚人:營收542.3億美元(年增約5倍、優於預期),調整後EPS 33.42美元,2026財年營收1,332億美元(+256%),下季財測營收615億±15億美元、EPS 38.15±1.00美元皆優於市場共識,在手訂單約1,500億美元,2027年HBM產能大多已簽約且價格更高,Rosenblatt將目標價上調至1,900美元。輝達9月28日再授權1,500億美元庫藏股(總額2,350億美元,美國史上最大授權),市值突破5.4兆美元,並完成129.3億美元收購Hugging Face。AMD單月+29.96%突破1兆美元市值(82億美元收購World Labs、12億美元HPE/Vultr訂單);博通上季營收年增85.5%、AI半導體年增221%,將2026財年AI銷售目標上調至580億美元(2027年1,150億、2028年2,300億),惟第四季財測略遜引發利多出盡,股價仍低於高點約29%。
但AI也有雜音。甲骨文營收年增30%至193億美元、雲端基建+121%至74億美元、在手訂單6,640億美元並上調財測——股價盤後一度+8%,終場卻因自由現金流、債務與200億美元場內增發疑慮,盤中震盪逾10%後收跌1.74%;反而是供應商HPE、戴爾因900–950億美元資本支出計畫大漲。聯邦快遞財報優於預期(調整後EPS 3.83美元vs 3.61美元)、上調2026年EPS財測至16.90–18.10美元且貨運分拆如期——股價單月仍跌10%,說明在這個市場,「好」還不夠好。
地緣政治給了商品價格支撐。9月底川習華府峰會達成各300億美元關稅降回MFN(半導體、電動車、電池除外),貿易休戰延長至明年1月(去年關稅曾高達145%);9月18日《制裁俄羅斯與伊朗法案》簽署,對購買俄油買家威脅最高100%關稅;9月10日荷莫茲油輪事件推升油價破百(WTI觸96.27美元),月底WTI收90.71美元、布蘭特約96美元,油價9月+5.1%、第三季+29%;黃金則因實質殖利率飆升,9月跌6.9%至4,188美元。9月2日臨時撥款法案簽署,政府關門危機解除(撥款至12月11日,跨過期中選舉)。VIX整月未現恐慌:9月1日因伊朗空襲升至16.34、9月10日油價破百再升至16.33,整月在十幾徘徊、月底收16.34。是自滿還是自信,10月見分曉。
三、展望
先看季節性:9月大致符合「9月魔咒」——標普−0.45%接近歷史均值(約−0.7%至−1.1%),但內部分化極端:道瓊−4.29%與羅素−5.4%遠遜於均值,納指+1.86%則直接打破魔咒。值得注意的是,10月(+3.0%)與11月(+2.7%)是期中選舉年曆中表現最好的兩個月。
華爾街年底觀點在利率焦慮與獲利樂觀之間拉扯。高盛(9月底)預期標普500三個月內上看8,000點、半年8,300點、一年8,700點(約13.7%上漲空間)——但前提是10年期殖利率回落至4.5%附近。FactSet(10月2日)預估第三季獲利成長29.5%、第四季27.6%、2026全年32.4%,預估本益比19.0倍低於五年均值19.8倍——若獲利達標,市場並不算貴。BTIG的Krinsky(10月1日)點出內部結構惡化:約80%標普成分股跌破50日線(3月以來最差)、約60%跌破200日線(2025年4月關稅拋售以來最差),「這個落差遲早要收斂」。情緒面則悲觀到出現反向訊號:AAII散戶看空53.3%、看多僅28.8%,為16個月最悲觀。
10月的觀察哨很明確:第一,10年期殖利率(10月1日曾觸及5.34%),高盛的多頭劇本全繫於它回落;第二,10月27–28日FOMC會議——9月非農僅增2.9萬人(預期8.5–9萬)、失業率4.2%(10月2日公布)後,10月升息機率已崩至約18%,點陣圖承諾的「再升一次」岌岌可危,一次鴿派按兵不動可能是市場近期最佳催化劑;第三,油價與伊朗(90美元以上的原油既是通膨風險也是利潤風險);第四,期中選舉進入倒數;第五,AI資本支出的可持續性——科技巨頭靠創紀錄發債支應建置潮,甲骨文9月的踉蹌顯示市場已開始檢視帳單。
對收益型投資人而言,9月喜憂參半但富有啟示。好消息:股息成長故事未斷——微軟加碼8%至每季0.98美元(連續23年增加)、Lam Research大增26.9%至0.33美元(連續11年)、City Holding +15%至1.00美元、博通連續第15年加息;聯邦快遞、美光、輝達、蘋果維持派息,未見大型藍籌砍息。壞消息:傳統收息類股是9月重災區——公用事業−6.1%、房地產−6.7%,金融−7.3%亦傷及高股息銀行。在聯準會重啟升息的環境下,短期現金殖利率是多年來最具吸引力的「停車場」;但9月也提醒我們:升息循環中,收息要挑「有定價權的股息成長股」(如微軟、Lam Research),而非高殖利率的債券替代品。
一句話總結2026年9月:聯準會重啟升息、殖利率飆上二十年高點、平均股票重挫——AI巨頭撐住了指數門面。10月是全面反彈還是全面補跌,很可能取決於同一個數字:10年期公債殖利率。
主要數據來源:FactSet(經 Morningstar 類股表現)、Barron’s、Bloomberg、聯準會 FOMC 文件、美國勞工統計局、CNBC、Reuters。數據為2026年9月30日收盤價;部分數值(如道瓊收盤50,906.05)在不同來源間略有差異。
本文為市場評論與教育性內容,不構成個股買賣建議、報酬承諾或稅務/法律建議。This article is market commentary for educational purposes only and does not constitute investment advice.