
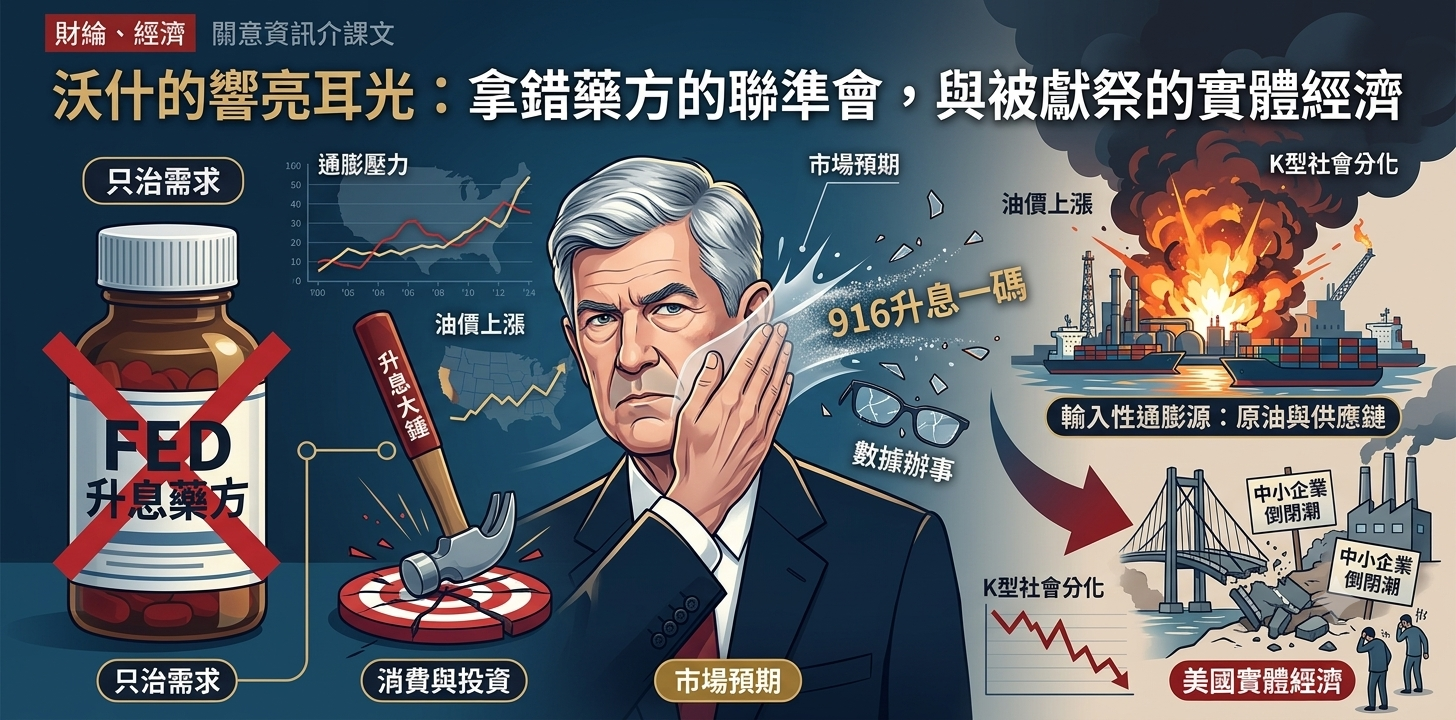
2026 年 9 月 16 日,隨著聯準會主席沃什(Kevin Warsh)在 FOMC 記者會上敲定升息一碼(25個基點),並暗示年底前可能還有一次行動,華爾街的交易大廳裡傳出的不是恐慌,而是一種「果然如此」的冷笑。
這場升息大戲完美迎合了市場的定價預期,卻結結實實地在沃什自己的臉上扇了一記響亮的耳光。
就在幾個星期前,這位以「重塑聯準會獨立性」自居的新任掌門人,還在麥克風前信誓旦旦地宣稱:「聯準會只看經濟數據辦事,市場的預期是市場自己的事,我們不會被華爾街牽著鼻子走。」然而,當靴子真正落地時,聯準會的決策軌跡卻與芝商所(CME)的 FedWatch 工具預測嚴絲合縫。
這不禁讓人想問:到底是聯準會在引導市場,還是市場的恐慌情緒成功恐嚇了聯準會?更致命的問題是,面對當前由原油飆升引發的「輸入性通膨」,聯準會祭出「升息」這把大錘,真的砸對地方了嗎?
一、 傲慢與妥協:沃什的「人設崩塌」
要理解這次升息的荒謬性,我們必須先看透沃什的心理戰。自從上任以來,沃什極力想擺脫前任們「過度依賴前瞻指引(Forward Guidance)」的標籤。他想要塑造一個冷酷、客觀、像保羅·沃克(Paul Volcker)那樣不被政治和市場左右的「通膨鬥士」形象。
這就是為什麼他在 8 月份頻頻放出狠話,試圖展現央行的骨氣。然而,語言的巨人往往是行動的矮子。
當 9 月份的會議真正到來時,沃什發現自己陷入了一個死胡同:如果他不升息,市場會嘲笑他之前是「虛張聲勢」,聯準會的信譽將徹底破產;如果他升息,他就是在執行華爾街早就寫好的劇本。最終,為了維護所謂的「央行威信」,他選擇了屈服於市場預期。
這是一場極其拙劣的預期管理。沃什本想證明自己不關心市場怎麼想,結果卻用實際行動證明了:聯準會比任何時候都害怕給市場帶來「意外」。這種為了面子而做出的決策,不僅打臉了自己,更讓美國經濟成為了維持他個人「鷹派人設」的犧牲品。
二、 錯把馮京當馬涼:用「打壓需求」治「供給側通膨」
我們來扒開 9 月份這次升息的經濟學底層邏輯。這次升息之所以被許多總經學者痛批,是因為聯準會完全「拿錯了藥方」。
讓我們看看現在的通膨是怎麼回事。2026 年夏秋之交的物價反彈,根本不是因為美國老百姓手裡錢太多、瘋狂購物導致的「需求拉動型通膨(Demand-Pull Inflation)」。恰恰相反,近期的零售銷售數據(Retail Sales)已經出現了顯著的萎縮,密西根大學消費者信心指數也跌至冰點。美國中產階級的信用卡餘額屢創新高,超額儲蓄早就被榨乾了。
現在的通膨,是徹頭徹尾的「輸入性與供給側通膨(Cost-Push Inflation)」。
中東地緣政治的火藥桶持續沸騰,霍爾木茲海峽的航運威脅讓布蘭特原油價格逼近 110 美元大關。油價一漲,運輸成本就漲,超市裡的麵包、牛奶、蔬菜全部跟著漲。此外,全球供應鏈的重組(去風險化)本身就在推升製造業的底層成本。
面對這種通膨,聯準會升息一碼有什麼用? 難道把聯邦基準利率提高 0.25%,就能在中東變出更多的石油嗎?就能讓紅海的貨輪免於受襲嗎?就能讓美國本土立刻長出幾百萬套平價住宅來壓低房租嗎?
答案顯然是不能。
貨幣政策不是萬能的,它只能調節「需求」,對「供給」毫無辦法。沃什現在的做法,就像是看到一個因為營養不良、缺乏造血功能而發高燒的病人,醫生不僅不給他補充營養,反而決定給他「放血」來降溫。
體溫(通膨)或許會在放血後短暫下降,但病人的身體(實體經濟)也將因此徹底垮掉。
三、 被獻祭的實體經濟:K 型社會的殘酷真相
聯準會這種「掩耳盜鈴」式的升息,正在對美國實體經濟造成不可逆的實質性傷害。在當前的高利率環境下,我們看到的是一個極度撕裂的「K 型經濟」。
站在 K 字頂端的,是微軟、蘋果、輝達這些科技巨頭。 對他們來說,升息一碼根本不痛不癢。他們手中握有數百上千億美元的現金,高利率反而讓他們光靠買美國國債或貨幣基金就能賺取豐厚的無風險利息。他們不需要向銀行借錢,因此他們的資本支出(CapEx)和擴張計畫絲毫不會被聯準會打斷。這也是為什麼標普 500 指數在升息預期下依然能創下新高的荒謬原因——指數已經被這幾家巨頭完全綁架了。
而站在 K 字底部的,是廣大的中小企業與普通消費者,他們正在被高利率凌遲。
- 消費者的窒息: 當前美國信用卡的平均循環利率已經突破 22%,車貸利率居高不下。對於每天開車通勤、必須加油的底層勞工來說,油價上漲已經剝奪了他們的可支配所得。如今聯準會再升息,導致他們的信用卡卡債、浮動利率房貸進一步攀升。這不是在「抑制過熱的消費」,這是在「摧毀生存的底線」。
- 中小企業的倒閉潮: 羅素 2000 指數近期遭到血洗,正是實體經濟悲鳴的縮影。美國有七成以上的就業是由中小企業提供的,而這些企業高度依賴區域性銀行的浮動利率貸款。當聯準會再次升息,銀行的放貸標準將更加嚴苛,中小企業的融資成本將突破 8% 甚至 10%。在利潤微薄的傳統行業,這種資金成本等於直接宣判了企業的死刑。他們只能選擇停止投資、裁員,甚至破產。
沃什的升息,不僅沒有解決原油帶來的輸入性通膨,反而精準地打擊了經濟中最脆弱的一環,扼殺了美國經濟的活力。
四、 沃什的歷史包袱:為什麼非要硬著頭皮上?
既然連市場上的宏觀分析師都能看出這是一步「臭棋」,為什麼擁有無數頂尖經濟學博士幕僚的聯準會還要硬著頭皮升息?
這背後隱藏著深刻的體制性焦慮與歷史包袱。
聯準會的官員們患有一種名為「70年代恐懼症」的心理疾病。他們極度害怕自己成為下一個亞瑟·伯恩斯(Arthur Burns)——那位在 1970 年代因為過早放鬆貨幣政策,導致美國陷入十年「停滯性通膨(Stagflation)」的聯準會主席。
對於沃什來說,他寧願犯下「過度緊縮導致經濟衰退」的錯誤,也絕對不願承擔「縱容通膨死灰復燃」的歷史罵名。在華盛頓的政治圈裡,經濟衰退可以推給「商業週期的必然」,但通膨失控絕對是央行行長的畢生污點。
因此,這次 9 月 16 日的升息,與其說是基於科學的經濟數據推演,不如說是一場「防禦性的政治表態」。聯準會需要向國會、向民眾展示一種姿態:「看,我們正在積極做事,我們沒有對通膨坐視不管。」
至於這顆名為「升息」的子彈,到底打中的是通膨這個敵人,還是打中了美國消費者這個無辜的路人,對沃什來說,似乎已經是次要的考量了。
五、 結語:一場危險的走鋼索遊戲
回顧這場 9 月的升息,沃什用一記響亮的自我打臉,向世界宣告了聯準會目前的無能為力。他聲稱不看市場臉色,卻做出了最迎合市場定價的決策;他聲稱要打擊通膨,卻用了最損害經濟活力且無法解決原油供給問題的錯誤工具。
華爾街或許會因為「不確定性消除」而短暫慶祝,但實體經濟的裂痕正在這 25 個基點的重壓下迅速擴大。
我們正處於一個危險的邊緣。聯準會這台巨大的壓路機,正蒙著眼睛、看著後照鏡在高速公路上狂奔。如果年底前真的如沃什所暗示的那樣「再來一次升息」,那麼我們即將迎來的,恐怕不會是通膨的溫和降落,而是一場由央行親手引爆的、讓無數中小企業與家庭粉身碎骨的硬著陸。