
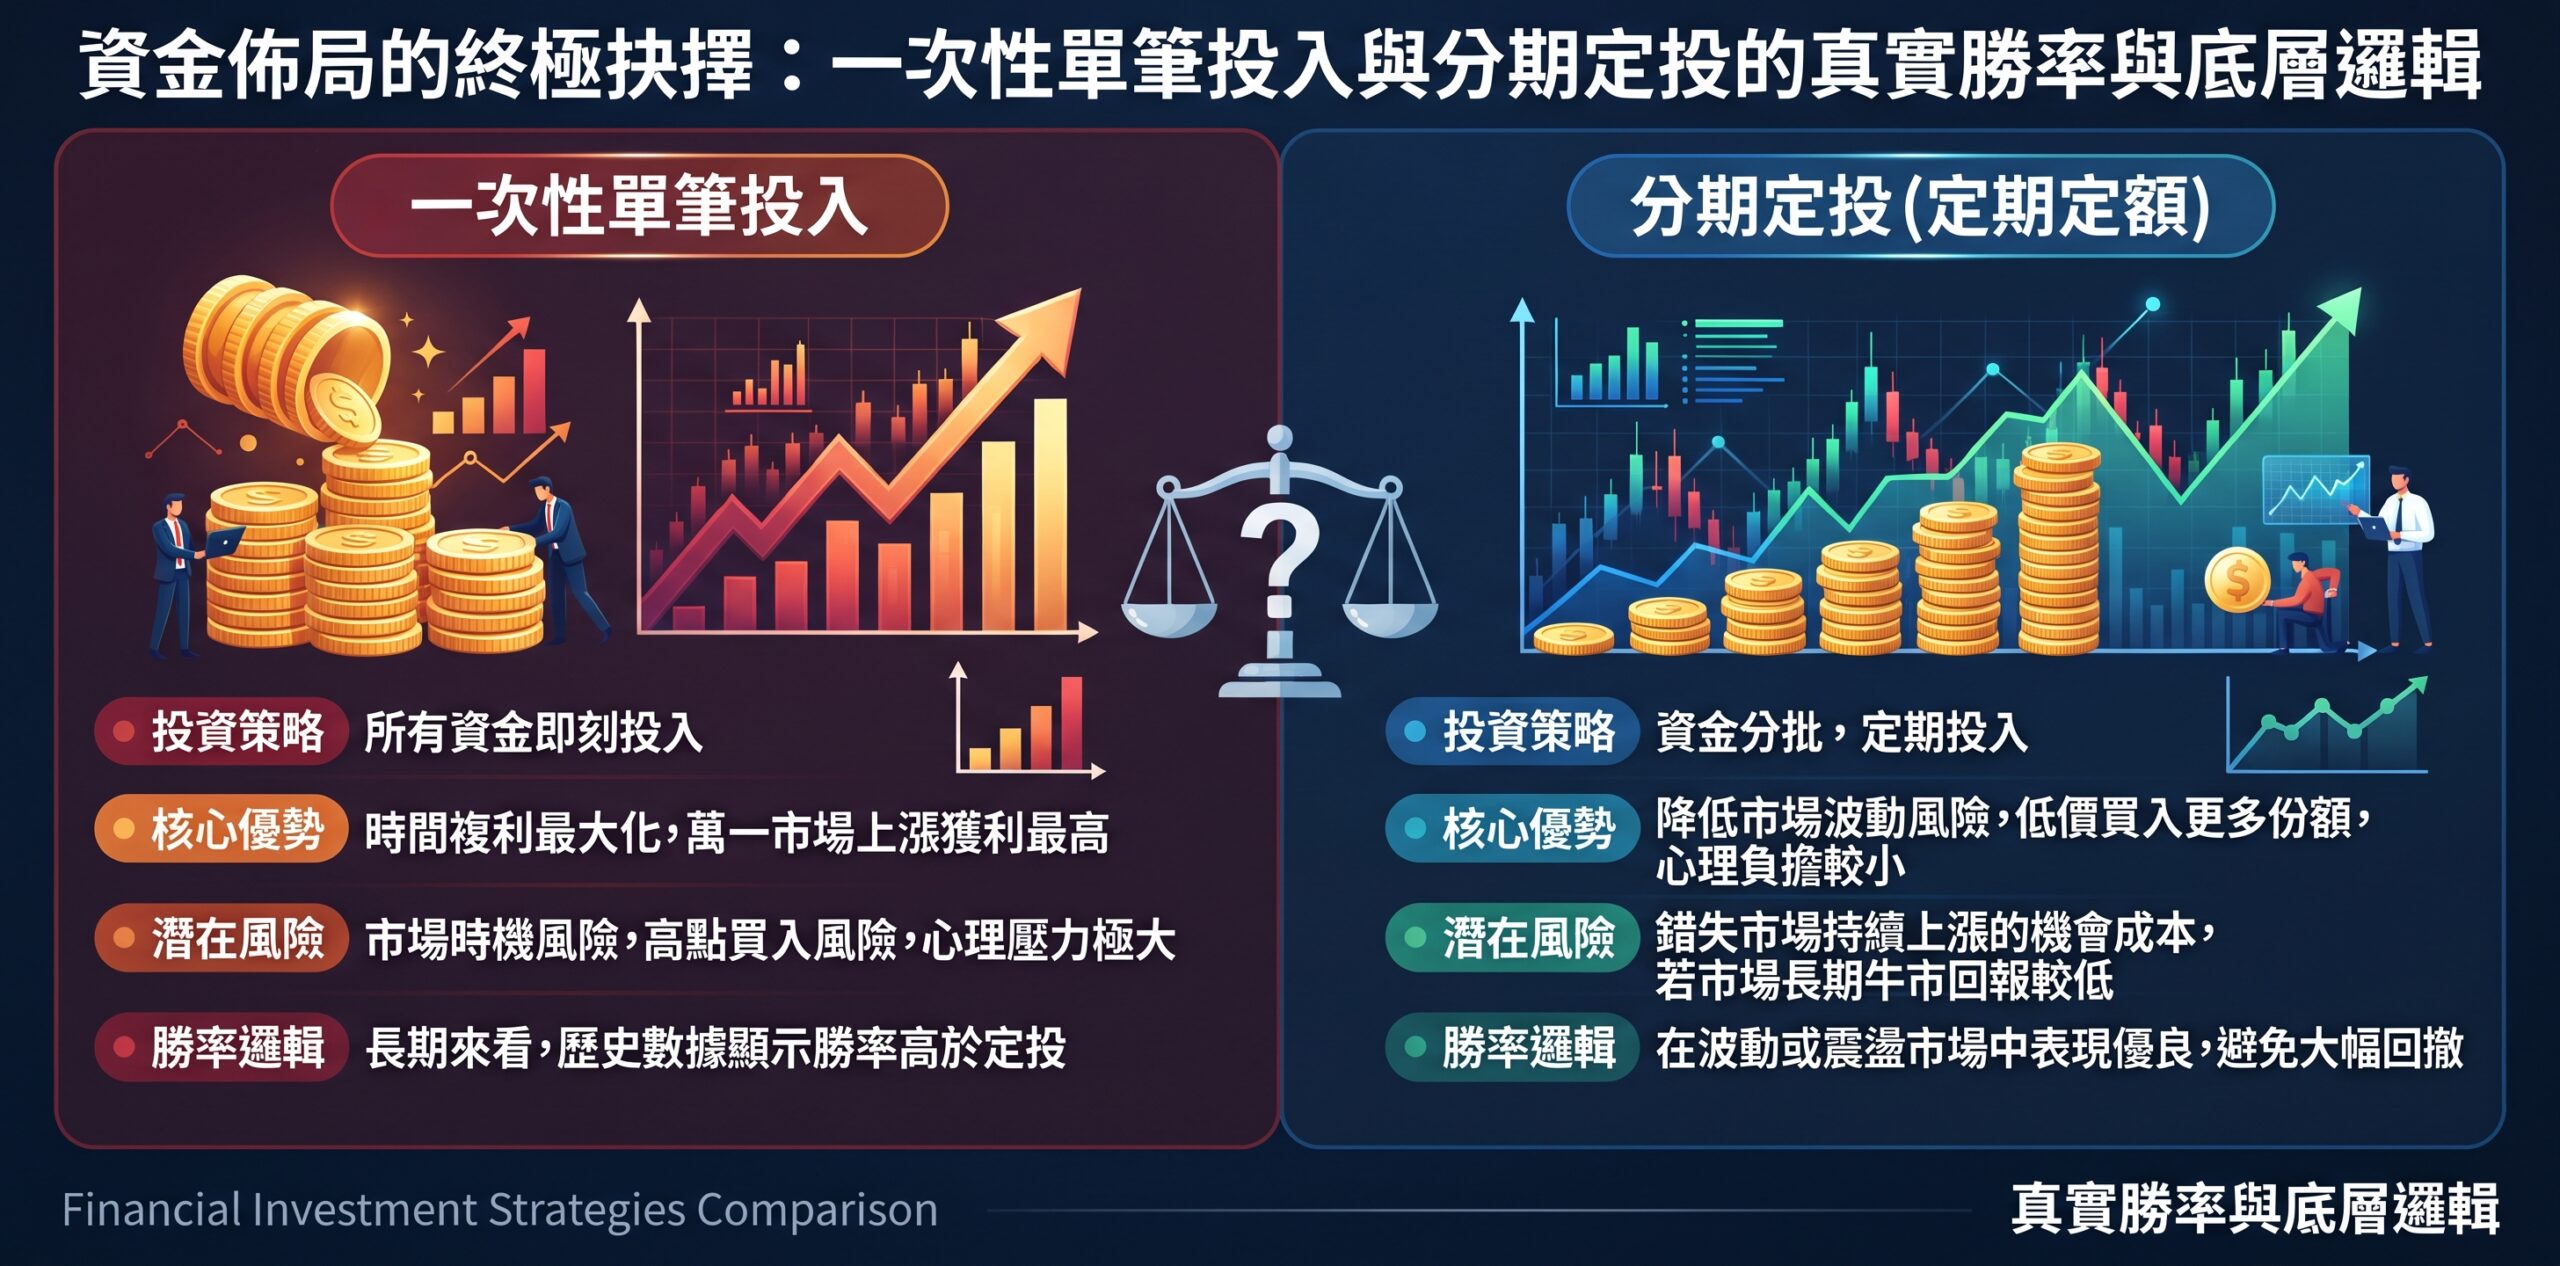
當一筆可觀的資金(例如年終獎金、房屋出售款、遺產或多年的儲蓄)突然來到我們手中時,我們一般人往往會面臨一個經典的靈魂拷問:「我應該現在立刻把這筆錢全部買入市場(一次性單筆投入,Lump Sum Investing),還是應該把它分成12份或24份,每個月慢慢買入(分期定投,Dollar-Cost Averaging, DCA)?」
這個問題牽涉到數學機率與人類心理學的劇烈博弈。如果僅憑直覺,多數普通人會選擇分期定投,因為這聽起來更「安全」、更「穩健」,能有效攤平建倉成本,避免買在最高點的恐懼。然而,當我們剝開華爾街頂級投行的歷史回測數據,數學給出的答案卻與大眾的直覺截然相反。
華爾街的無情數據:一次性投入的數學輾壓
在探討這個問題時,我們不能依賴運氣或單一事件,而必須將視角拉長至數十年的宏觀市場。全球最大的公募基金管理公司先鋒領航(Vanguard)與嘉信理財(Charles Schwab)都曾對此進行過極其嚴謹的量化回測。
Vanguard 宏觀市場回測:68% 的勝率法則
Vanguard 曾發布過一份名為《Invest now or temporarily hold your cash?》的權威研究報告。該報告統計了美國、英國與澳洲三大股票市場自 1926 年至 2011 年(後續更新至近十年)的歷史數據,對比了「一筆資金首日全額買入」與「將資金平分為 6 個月、12 個月、36 個月分批買入」的最終報酬率。
數據揭示了一個冷酷的現實:在長達 10 年的投資週期中,一次性單筆投入(Lump Sum)跑贏分期定投(DCA)的機率高達 68%。
具體而言,如果在美國市場將一筆資金分 12 個月定投,10 年後的總資產平均會比一次性投入少 2.39%。如果將定投的時間拉長到 36 個月,一次性投入跑贏定投的機率將飆升至 90% 以上。
底層邏輯:現金拖累(Cash Drag)與股權風險溢價 為什麼會這樣?資本市場的本質是具備「向上傾斜」特性的。由於通貨膨脹、人類生產力提升以及企業盈利增長,股票市場在任何一個隨機的 10 年週期內,上漲的月份遠多於下跌的月份。 當你選擇分期定投時,你本質上是在刻意保留大量現金。在長期的多頭市場中,這些停留在銀行帳戶裡的現金沒有享受到市場上漲的紅利,這在金融學上被稱為「現金拖累」。你為了規避短期下跌的風險,付出了極高的機會成本。
嘉信理財(Charles Schwab)的極端情境測試
嘉信理財金融研究中心曾做過一項名為「市場擇時是否有效(Does Market Timing Work?)」的經典量化分析。他們假設了五個不同性格的投資者,每人每年獲得 2,000 美元,連續投資 20 年(涵蓋了 2000 年達康泡沫破裂與 2008 年金融海嘯等極端股災):
- 完美擇時者(Peter): 每年都能精準預測市場最低點,並在最低點一次性買入。
- 立刻投資者(Ashley): 一拿到錢的首個交易日,立刻一次性全額買入(Lump Sum)。
- 分期定投者(Matthew): 將 2,000 美元分成 12 份,每個月初定投(DCA)。
- 最差擇時者(Rosie): 運氣極差,每年都精準買在市場的最高點。
- 只留現金者(Larry): 把錢全部放在美國國債/高息活存中。
20 年後的結果令人震驚。完美擇時者毫無懸念地以 $151,391 奪冠。但令人意外的是,「立刻投資者($135,471)」擊敗了「分期定投者($134,856)」。 更具啟發性的是,即使是那個每年都買在最高點的「最差擇時者」,最終也獲得了 $121,171,遠遠超過把錢留在現金裡的 $44,438。
這個數據告訴我們:在股市中,Time in the market(留在市場裡的時間)永遠勝過 Timing the market(預測市場的時機)。 儘早將資金一次性投入,讓複利提早發動,是追求長期絕對收益的最佳解。
32% 的黑天鵝:分期定投為何依然被廣泛推崇?
既然數學數據已經證明了一次性投入的壓倒性優勢,為何全球理財顧問、甚至巴菲特,依然經常建議普通人採用分期定投?
原因在於,Vanguard 報告中那 32% 跑輸的機率,往往伴隨著毀滅性的心理打擊。這牽涉到行為財務學(Behavioral Finance)中的兩個核心概念:損失厭惡(Loss Aversion)與報酬順序風險(Sequence of Returns Risk)。
報酬順序風險的殘酷現實
如果市場是平穩上漲的,一次性投入當然最好。但如果運氣不佳,遇到了大熊市的開端呢? 假設你在 2007 年 10 月或者 2000 年 3 月,將剛繼承的 100 萬美元一次性買入標普 500 指數。接下來的幾個月內,你的帳戶將會面臨高達 40% 到 50% 的最大回撤(Maximum Drawdown)。你的 100 萬美元會腰斬成 50 萬美元。雖然從長達 20 年的維度來看,標普 500 最終還是會創下新高,讓你獲利,但在最初那 3 到 5 年的深淵中,絕大多數普通人根本撐不過去。
分期定投在這種極端惡劣的市場環境下,展現了強大的防禦力。如果你在 2007 年 10 月選擇將 100 萬美元分 24 個月定投,你將會一路買在雷曼兄弟破產、次貸危機爆發的低谷,極大地降低了持倉成本。當市場在 2009 年開始反彈時,分期定投的帳戶會比一次性投入的帳戶更快回本並實現盈利。
人性無法承受之重:損失厭惡
諾貝爾經濟學獎得主丹尼爾·卡尼曼(Daniel Kahneman)提出過著名的「前景理論」:人類對損失的痛苦感受,是同等獲利喜悅的兩倍。
賺了 10 萬塊,你可能會開心一個週末;但虧了 10 萬塊,你可能會失眠一個月。如果一次性投入後立刻遭遇 20% 的帳面虧損,普通投資者極易陷入恐慌,進而在底部割肉停損(Panic Selling)。一旦投資者被震出市場,所有關於「長期持有」的數學模型就全部失效了。
因此,分期定投本質上不是一種「追求報酬最大化」的數學策略,而是一種「追求後悔最小化」的心理防禦機制。 它是你花錢(犧牲一部分潛在報酬)向市場買來的一份情緒保險,確保你在劇烈波動中依然能留在牌桌上。
釐清迷思:上班族的「每月定投」並不是真正的 DCA
在這裡必須澄清一個極端常見的投資觀念誤區。
當我們討論「一次性投入 vs 分期定投」時,前提是你手邊已經有一筆現成的、龐大的閒置資金(例如中了樂透、賣房款或繼承遺產)。
對於 99% 的普通上班族而言,每個月領到薪水後,撥出 2 萬塊錢去買 ETF。這在口語上被稱為「定期定額」,但在金融學的嚴格定義下,這其實是「連續的微型一次性投入(Periodic Lump Sum)」。因為你並沒有「故意扣留」資金不投,而是資金每個月才產生一次。只要你的薪水一到帳就立刻買入資產,不刻意留存現金去「等跌」,你就已經在踐行一次性投入的最高指導原則:讓資金盡快進入市場。
普通人的資金配置框架:如何在數學與人性間取得平衡?
既然數學支持一次性投入,而心理學支持分期定投,普通投資者在面對一筆大額資金時,究竟該如何實操?建議透過以下三個維度來建立專屬的佈局框架:
- 評估資金量體與痛苦閾值 如果這筆資金佔你總資產的比例極小(例如你身價 1000 萬,拿到了一筆 20 萬的獎金),請毫不猶豫地選擇一次性單筆投入。這點波動不會影響你的心智。 但如果這筆資金是你畢生積蓄的 80%(例如 500 萬的退休金),一旦下跌 20% 會讓你食不下嚥,那麼分期定投絕對是更優解。
- 折衷方案:加速型分期定投(Accelerated DCA) 為了平衡「現金拖累」與「高位套牢」的風險,你可以採取折衷策略:將資金分為 3 到 6 份,在半年內快速建倉完畢;而不是拉長到 24 個月或 36 個月。數據顯示,超過 12 個月的定投,跑輸一次性投入的機率將呈現指數型上升。
- 價值平均法(Value Averaging)的進階應用 不要進行機械式的等額定投,而是根據市場估值動態調整。設定一個基石投入比例(例如立刻先單筆投入 50% 建立底倉),剩餘的 50% 分 6 個月投入。如果在定投期間市場發生 10% 以上的暴跌,則立刻將剩餘現金一次性打空(Buy the dip)。這既保證了底倉能跟隨市場上漲,又保留了危機時抄底的子彈與心理安慰。
金融市場沒有完美的聖杯。一次性投入是理性人的選擇,它追求絕對財富的長期增值;而分期定投是真實人類的妥協,它保護了我們脆弱的心智免於崩潰。理解了這兩者的底層邏輯,你就不會再被市場的短期雜音所干擾。